Artykuł sponsorowany
Jak odróżnić interwencję drogową od szerszej koordynacji po awarii auta
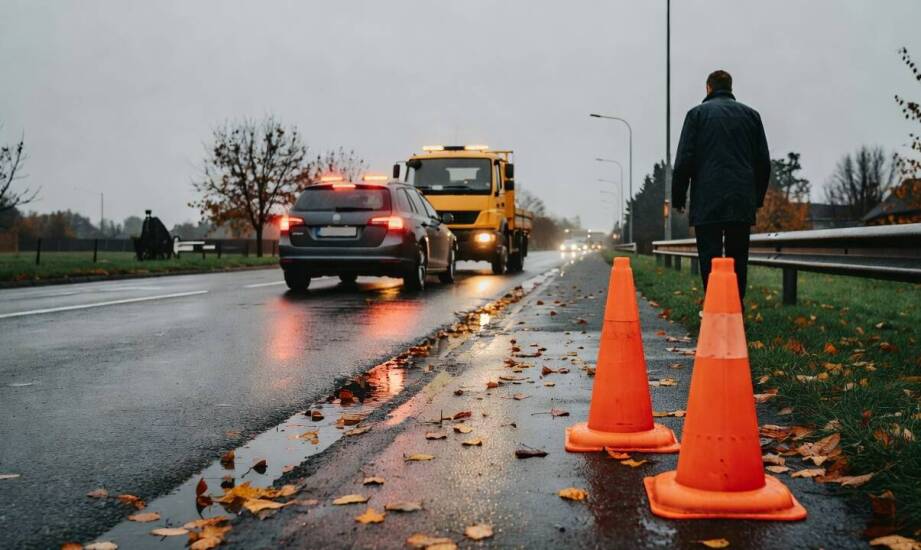
Kierowca dzwoni po lawetę po niespodziewanej awarii auta, spodziewając się wyłącznie szybkiego transportu do najbliższego warsztatu. W rzeczywistości taki jeden telefon uruchamia złożony łańcuch równoległych decyzji organizacyjnych po stronie operatora programu. Zanim na drodze pojawi się jakakolwiek pomoc fizyczna, system weryfikuje dokładny zakres polisy, dobiera odpowiedniego wykonawcę z lokalnej sieci partnerskiej i ustala wstępne rozliczenie kosztów interwencji. Zrozumienie mechanizmów stojących za tym procesem pozwala lepiej zarządzać oczekiwaniami kierowców oraz precyzyjnie kształtować ofertę ubezpieczeniową lub flotową. Odróżnienie samej fizycznej interwencji na drodze od szerszego procesu koordynacji stanowi podstawę do sprawnej obsługi zdarzeń komunikacyjnych.
Różnica między interwencją drogową a zarządzaniem usługami
Programy wsparcia dla kierowców składają się z dwóch nierozerwalnych elementów: operacyjnej warstwy wykonawczej oraz analitycznej warstwy koordynacyjnej. Bezpośrednia interwencja drogowa oznacza ściśle fizyczne działania, takie jak naprawa pojazdu na miejscu zdarzenia, awaryjne otwarcie drzwi, wymiana uszkodzonego koła, dowóz paliwa czy ostatecznie bezpieczne holowanie. Są to czynności realizowane przez lokalnych podwykonawców zlokalizowanych możliwie blisko miejsca unieruchomienia auta. Z kolei warstwa koordynacyjna obejmuje wieloetapową weryfikację zdarzenia pod kątem warunków ubezpieczenia, bieżący kontakt ze zleceniodawcą, organizację pracy autoryzowanej sieci usługodawców oraz ścisłą kontrolę limitów finansowych.
Sprawnie zorganizowany assistance samochodowy pełni funkcję mechanizmu łączącego weryfikację polisy z bezgotówkowym rozliczeniem sprawy. Bez tego zaplecza informatycznego kierowca musiałby samodzielnie wyszukiwać pomoc drogową w nieznanym terenie, negocjować rynkowe stawki, pokrywać koszty z własnej kieszeni, a dopiero później ubiegać się o zwrot poniesionych środków. Profesjonalna koordynacja sprawia, że wydatki mieszczą się w określonych w umowie ramach i są procesowane bezpośrednio między podmiotem świadczącym usługę a operatorem programu. Taki model działania wymaga zaawansowanych systemów, które w czasie rzeczywistym pozwalają zarządzać flotą lawet, siecią wypożyczalni aut zastępczych oraz placówkami naprawczymi na terenie całego kraju, zapewniając płynność pomocy.
Wpływ klasyfikacji zdarzenia na zakres udzielanej pomocy
Typ zdarzenia, które doprowadziło do unieruchomienia pojazdu, stanowi główny czynnik decydujący o dostępnych wariantach pomocy logistycznej. W przypadku standardowej awarii mechanicznej naprawa na miejscu bywa często ograniczona kwotowo, aby zapobiec nieopłacalnym próbom reanimacji silnika na poboczu. Przykładowo, w ofertach rynkowych niektórych ubezpieczycieli – jak w wybranych wariantach Allianz – limit na próbę usprawnienia pojazdu na drodze wynosi około 300–600 złotych, po czym następuje holowanie do najbliższego warsztatu. Z kolei po poważnej kolizji drogowej parametry te ulegają znaczącej zmianie. Transport uszkodzonego auta bywa wtedy nielimitowany kilometrowo, a pojazd zastępczy przysługuje poszkodowanemu na znacznie dłuższy czas, odpowiadający technologicznie uzasadnionemu czasowi naprawy. Po kradzieży auta procedury skupiają się natomiast na organizacji noclegu w hotelu, powrotu do domu lub kontynuacji podróży innymi środkami transportu.
Pakiety komunikacyjne rzadko uruchamiają pełen katalog usług niezależnie od przyczyny zgłoszenia. Kierowcy nierzadko zakładają, że aktywna polisa gwarantuje jednoczesne darmowe holowanie, natychmiastowe wydanie auta zastępczego na cały okres pobytu w warsztacie oraz pokrycie kosztów ewentualnego zakwaterowania. W praktyce zapisy w umowach ściśle definiują, które opcje aktywują się przy usterce, a które przy wypadku z winy innego uczestnika ruchu. Wyraźne dookreślenie tych różnic na etapie tworzenia programów dla flot pojazdów czy ofert dla klientów indywidualnych pozwala skutecznie zapobiegać nieporozumieniom.
Dla towarzystw ubezpieczeniowych, firm leasingowych i operatorów dużych flot pojazdów prawidłowe zdefiniowanie tych procesów ma kluczowe znaczenie biznesowe. Zrozumienie granicy między doraźną pomocą drogową a wielowątkową koordynacją logistyczną pozwala na bardziej precyzyjne sformułowanie zakresu ochrony. To z kolei bezpośrednio przekłada się na optymalizację kosztów likwidacji szkód i mniejsze ryzyko przekroczenia zakładanych budżetów. Marka Global Assistance Polska, obsługująca rocznie ponad 439 tysięcy spraw, opiera swoje operacje na budowaniu właśnie takiej zaawansowanej architektury koordynacyjnej. Zastosowanie odpowiednich rozwiązań technologicznych umożliwia szybkie dopasowanie właściwego wykonawcy do konkretnego zdarzenia. Skala tych działań udowadnia, że rzetelne zarządzanie usługami pomocowymi to w dużej mierze precyzyjny proces analityczny. Jasne wytyczenie procedur porządkuje rynek i sprawia, że podmioty B2B mogą oferować swoim klientom końcowym usługi przewidywalne, ograniczając ewentualny rozjazd między obietnicą złożoną podczas sprzedaży polisy a rzeczywistym standardem realizacji świadczenia na drodze.
Kategorie artykułów
Polecane artykuły
Jak kształt i materiał tablicy nagrobkowej zmieniają odbiór kompozycji pomnika
Jak katalog drukowany wspiera rozmowę z klientem po pierwszym kontakcie online w lokalnych firmach

Dlaczego napęd BMW jest idealnym wyborem dla młodych fanów motoryzacji?